Een onderneming heeft geld nodig om te ondernemen. Logisch toch? Zonder geld start je niets op. Sommige ondernemers zijn heel goed in staat om met € 100 te starten, anderen hebben aan € 1.000.000 nog niet genoeg. Bottomline is dat iedere onderneming dus geld of liquiditeiten nodig heeft om verder te komen.
Voor MKB-ondernemers is dat vaak een heel lastig onderwerp. De bankstand snapt iedereen wel. Dat is plus of min. Maar in de onderneming circuleert geld, en daar wordt het complex. Vanuit de jaarlijkse bespreking met de accountant hoor je er niets over, het jaarlijkse boekje laat dat verder niet tot nauwelijks zien dus hoe moet je dat dan ook weten? Eens. Daarom dat wij daar graag op inspringen en wel je aan de hand nemen.
Werkkapitaal: wat is dat?
Een simpel voorbeeld om je mee te nemen in de materie:
Vandaag ontvang je een order van € 10.000 om jouw product te leveren. Laten we autobanden nemen als voorbeeld. Je klant is een groot bedrijf en zegt dan wel prima, maar we betalen over 60 dagen. In de tussentijd start je wel met het proces om die banden te leveren. Dit betekent dat je kosten moet maken, personeel moet aansturen, het product in huis moet halen. De kosten gaan dus duidelijk voor de baat uit.
En dit verschil, de overbrugging vanaf het moment dat je de kosten maakt tot aan het moment dat je betaald krijgt, financier jij. Werkkapitaal is dus het geld dat tijdelijk vastzit in je onderneming vanaf moment dat je kosten maakt tot aan moment dat je betaald krijgt.
Als je dit principe begint te snappen, dan is duidelijk waarom omzet dus niet tot meer geld hoeft te leiden. Als iedere bestelling € 5.000 werkkapitaal vraagt, dan betekent dat bij een groei van je omzet met 100 orders, je € 5.000 maal 100 orders = € 500.000 moet financieren om je onderneming te kunnen draaien. Dit is ook de reden dat groeibedrijven dus soms met een gigantische uitdaging te maken hebben om financieel te overleven. Groei kost dus eerst geld voordat het geld oplevert.
Winst versus geld
Aan het eind van een periode heb je mooie opdrachten gescoord. Je accountant gaat lekker aan de gang en maakt er een prachtig rapport van. Je hebt € 100.000 omzet, je inkoop is € 60.000 en je winst is dan € 40.000. Mooi zou je zeggen. Je hebt € 40.000 verdiend wordt er dan geroepen.
Let op, dan komt de balans vervolgens op tafel. Ja, je hebt wel mooie opdrachten maar het geld is er nog niet. Dus wat gebeurt er? De accountant plaatst een vordering debiteuren op je balans van € 100.000. Aan de andere kant zet hij € 60.000 crediteuren neer. Per saldo heb je dan een eigen vermogen van € 40.000. Wat mis je? Ja de bank! Precies daar waar de pijn zit. Dus de winst is er al, maar het geld mist nog steeds. Als de accountant dan meteen de aangiften eruit gooit en overmorgen ontvang je de aanslag, dan wordt het een lastig gesprek met de invorderaar van de Belastingdienst. Deze wil namelijk gewoon geld. En dat is nou net wat er ontbreekt.
Dus kortom, winst lijkt leuk maar waar het om draait is dus gewoon simpel de cash. Met geld maak je geld. Dus sturen op omzet is leuk, maar als je deze vervolgstappen mist dan ga je wel de bietenbrug op.
Boekhoudkundig versus economisch werkkapitaal
De accountant wederom, beste man of vrouw hoor, kijkt bij werkkapitaal naar de balans en roept dan vlottende activa minus vlottende passiva is je werkkapitaal. Vanuit het perspectief van de jaarrekening klopt dat ook wel. Alleen daar mist wel het een en ander als je niet goed doorhebt wat er gebeurt.
Vanuit een waarderingsoogpunt kijk je namelijk net even wat verder. In de vlottende activa kan een vordering op de eigenaar zitten. Deze vordering heeft niets te maken met de bedrijfsvoering. Er kunnen ook andere vorderingen tussen zitten die niets te maken hebben met je onderneming, een verkochte machine die € 100.000 moet opbrengen en als vordering op de balans staat, heeft niets van doen met je exploitatie. Zelfde geldt voor de schuldenkant. De schuld vennootschapsbelasting heeft niets van doen met de exploitatie. De schuld dividend aan de aandeelhouder is ook een voorbeeld die niet erin thuishoort vanuit economisch oogpunt.
De afsluitende vraag is hier steeds: “is de balanspost nodig om de omzet te kunnen draaien of heeft het te maken met hoe de onderneming is gefinancierd?”
Werkkapitaal en vrije kasstroom
Terug naar de waardering van je onderneming en waar je bezig mee bent aan te bouwen. Werkkapitaal is de onmisbare schakel tussen de dagelijkse gang van zaken en je waardeopbouw. Zoals we al schreven, winst kan leuk zijn maar geld is belangrijker.
Werkkapitaal bepaalt uiteindelijk hoeveel van je winst daadwerkelijk beschikbaar is om te gebruiken als vrije kasstroom. Dus lees uit te keren als dividend bijvoorbeeld. Als alles vastzit in je werkkapitaal en er allerlei financieringen nodig zijn om te overleven, dan is de waarde van de onderneming niet heel hoog waarschijnlijk. En dat is waar veel ondernemers zich op verkijken, ook tijdens de rit van het ondernemen.
Werkkapitaal als waardeknop
Als je dus als ondernemer wilt werken aan een waardestijging van je onderneming, dan is het een goede zaak de hele stroom van cash door je onderneming in kaart te krijgen en te houden. Dus voorraad, debiteuren en crediteuren zijn dan van ongekend belang om daarmee te leren spelen.
Als de omzet stijgt en je werkkapitaal stijgt net zo hard, dan groeit je onderneming dus niet. Alleen als je erin slaagt om de groei om te zetten in een duurzame stijging van de vrije kasstroom, dan slaag je erin de waarde van je onderneming te laten stijgen.
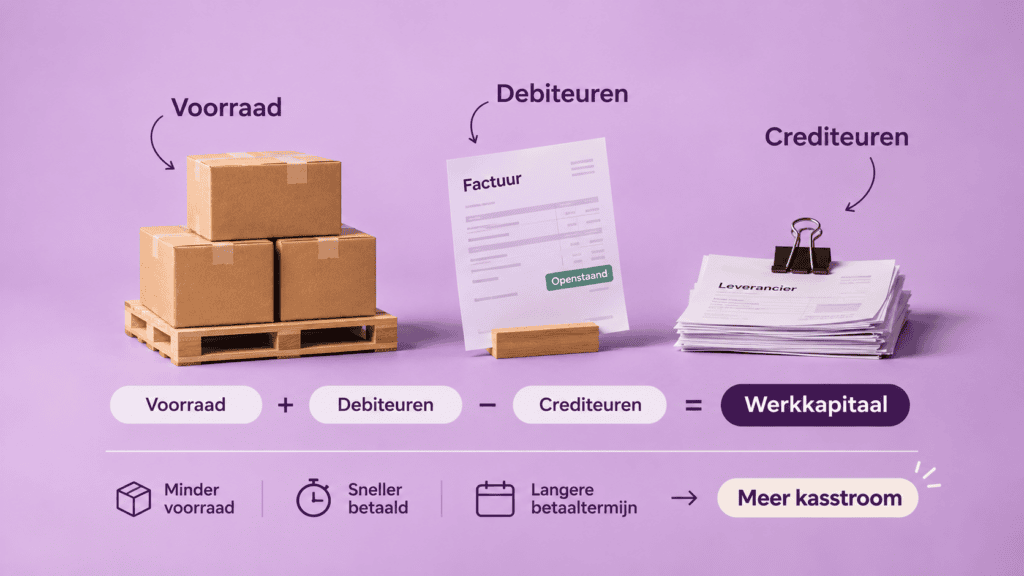
Standaardvoorbeeld hier is de historie van Dell. De oprichter had in de startfase van het bedrijf een probleem om de omzet op gang te krijgen. Als hij eerst computers ging bouwen, dan moest hij dat voorfinancieren. Dit geld had hij niet zomaar. De oplossing werd dat afnemers op bestelling een computer wilden, deze aanbetaalden en daarna pas begonnen werd met bouwen. Gevolg: geen tot nauwelijks voorraad en een groei van omzet die mogelijk werd door het geld van de afnemers.
Hetzelfde “trucje” gebruikt Amazon ook jaren later. Ook Amazon heeft de strategie tot kunst verheven om de cash conversion cycle zo laag mogelijk te krijgen en te houden. Door een extreem hoge omloopsnelheid op de voorraad te creëren, klanten direct te laten betalen en leveranciers uit te knijpen met lange betaaltermijnen, kon Amazon hetzelfde groeipad bewandelen als Dell.
Beide voorbeelden hebben de overeenkomst dat ze groeien zonder of met zo min mogelijk externe financiering. Wat wel belangrijk is op te merken, beide bedrijven bezaten een zeer sterke onderhandelingsmacht richting de leveranciers. Dit is niet ieder bedrijf gegeven!
Conclusie
Werkkapitaal heeft bijzonder veel aandacht nodig als je wilt groeien als ondernemer. De standaard boekhoudprogramma’s zijn daar totaal niet op ingericht, laat staan dat de huidige generatie boekhouders en accountants daar over praten. Dus wil je groeien en heb je meer informatie nodig? Kom dan eens koffie drinken, dan kijken we wat we voor elkaar kunnen betekenen.